
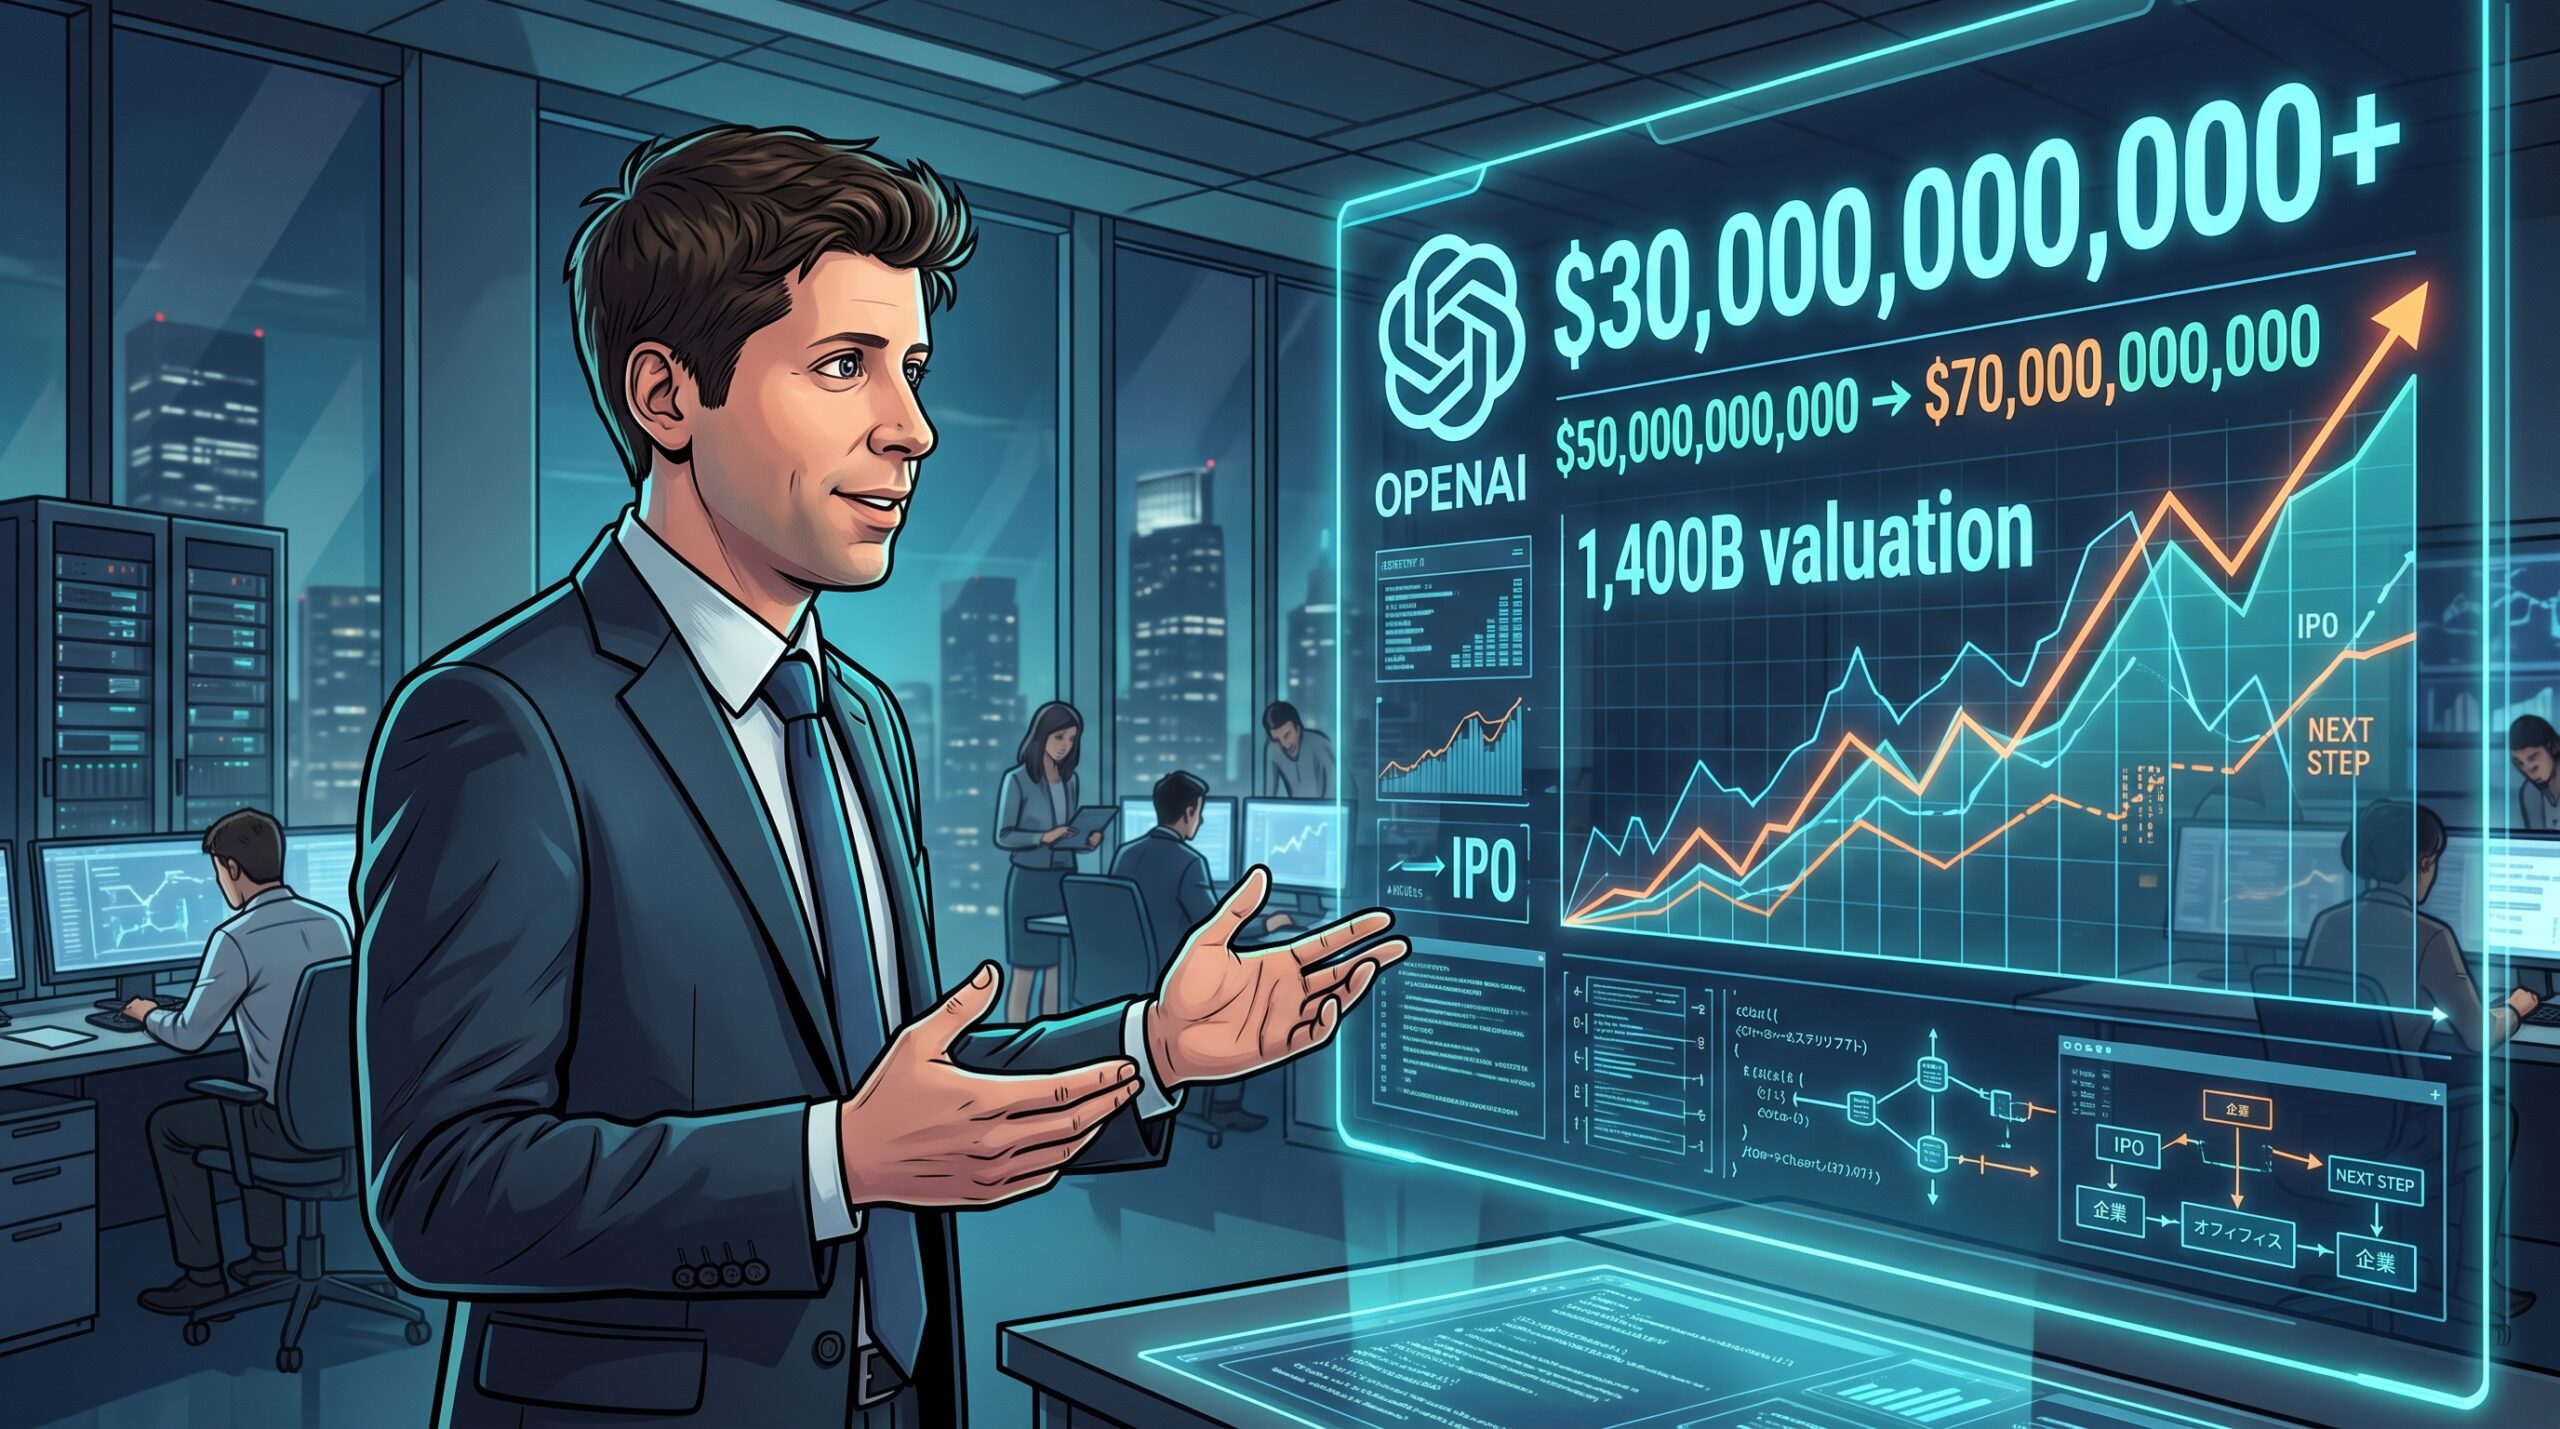
据2026年10月9日的报道,OpenAI正在洽谈至少300亿美元的新一轮融资。截至9月底,其营收年化规模约为500亿美元。报道称,在企业业务扩张的推动下,公司目标是在年底前达到至少700亿美元。
解读500亿美元与700亿美元的差异
解读这些数字,首先要注意年化营收与一年内实际取得的营收并非一回事。年化营收是以当前月营收持续12个月为假设、用来体现业务规模的指标。约500亿美元并非经年度财报确认的销售额。
最初报道中提到的约700亿美元这一数字,还有一点需要注意。据称,这是为了便于与竞争对手Anthropic比较而对营收计算方式进行调整后的数值,并不意味着OpenAI截至9月底的实际年化营收约为700亿美元。
差异出现在通过云服务企业等渠道销售的业务中。Anthropic将客户支付的全部金额计入营收,并把云服务企业分得的部分作为费用处理。另一方面,OpenAI在部分合作交易中只将自身所得计入营收。据称,两种做法都符合美国会计准则,具体处理方式取决于交易中由哪一方负责客户关系和服务交付。
也就是说,仅将营收数字并列,并不能在相同条件下比较业务规模。年底前达到至少700亿美元的目标,也需要与过去经过调整、用于比较的数字区分开来理解。
企业业务成为增长引擎
报道称,第三季度整体年化营收增长了77%,企业业务营收增长了107%。所提供的资料没有明确说明比较期间,因此不能断定这是同比数据;不过,这些数字显示企业业务的增速高于整体增速。
据称,OpenAI在面向开发者的活动上公布的用户规模也相当可观:ChatGPT周活跃用户超过12亿;ChatGPT Work与编程助手Codex的周活跃用户合计超过3500万;使用该公司产品的企业有250万家。
不过,用户数量和营收并非同一项指标。将包括免费用户在内的广泛普及,与企业为业务使用而支付的费用区分开来,便能看出此次增长的重点。据报道,将AI融入工作流程并持续付费的企业客户交易不断扩大,推动了营收增长。
300亿美元融资与谨慎的上市计划
据称,在新一轮融资谈判中,OpenAI的目标是将融资前估值定为1.4万亿美元。至少300亿美元的融资额与对公司整体给出的估值是两个不同的数字。
据报道,OpenAI于2026年3月融资最多1220亿美元,融资后估值达到8520亿美元。此次目标高于这一水平,但融资前与融资后的估值条件不同,因此不能简单地用同一尺度进行比较。现有资料也无法确认新一轮谈判的投资方或最终条件。
另一方面,首次公开募股据称已推迟至次年。报道称,首席执行官萨姆·奥特曼提到了安全风险,但也有说法称,推迟上市的讨论早在近期网络安全问题出现之前就已开始。因此,不能断定安全问题是推迟上市的唯一原因。
投资回报不能仅凭营收增长衡量
报道称,在约500亿美元的年化营收数据传出后,科技股遭遇抛售,包括半导体股票下跌数个百分点。不过,股价会受到多种因素影响,因此无法断定这则报道就是下跌的原因。
评估AI企业的增长时,需要同时关注营收增长和产生这些营收所需的支出。使用量增加会带来更多营收机会,但AI训练和生成回答都需要计算资源。对于承担巨额数据中心相关支出的企业来说,营收增加并不意味着利润也会相应增加。
对企业客户而言,是否能确认AI缩短了工作时间或改善了成果,是其持续付费的理由。现有资料显示企业业务营收有所增长,但没有提供客户生产力提升的具体数据,也没有说明扣除OpenAI计算基础设施支出后的盈利情况。








コメント