
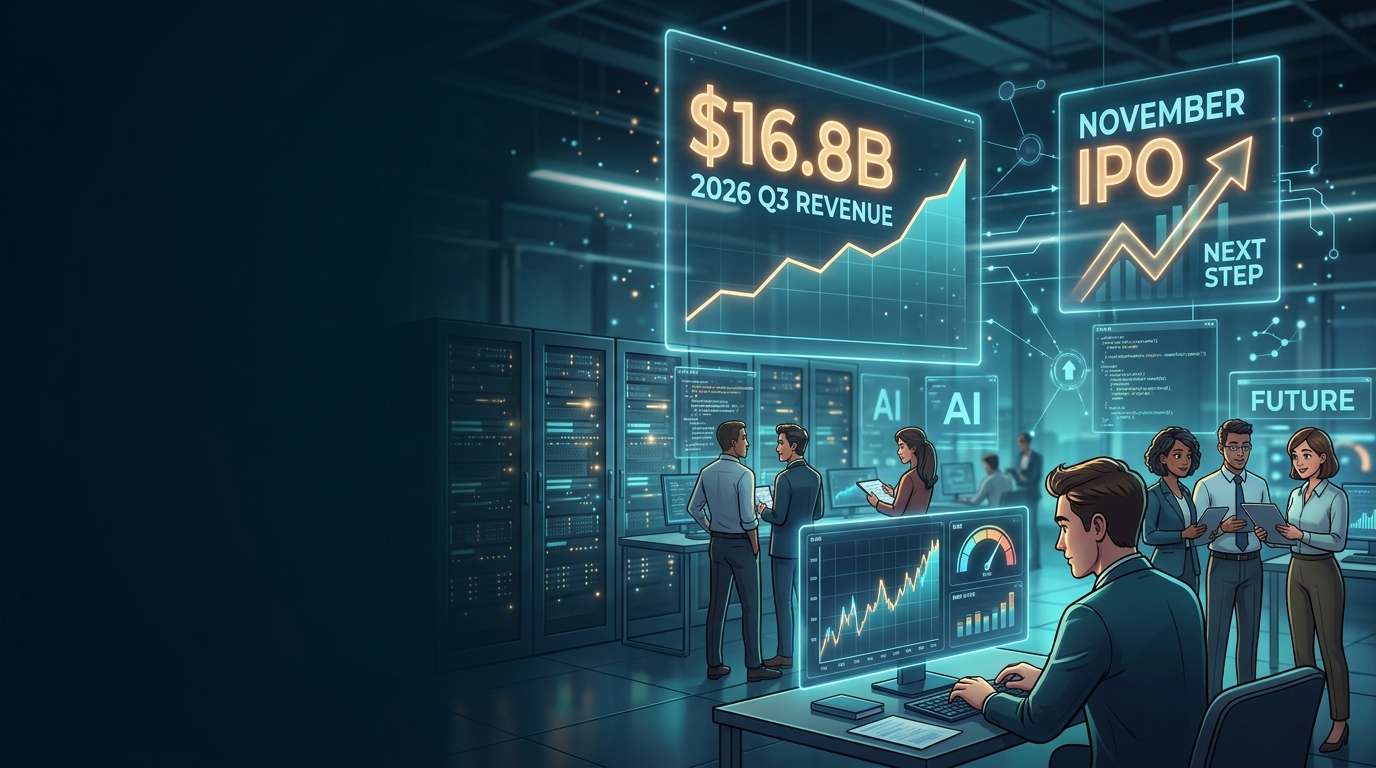
Según se ha informado, la empresa de inteligencia artificial Anthropic comunicó a los inversores en una reunión privada que sus ingresos ascendieron a 16.800 millones de dólares en el tercer trimestre de 2026. La cifra supone un aumento de alrededor del 45 % respecto al trimestre anterior y supera en más de 3,6 veces los ingresos de todo 2025. Sin embargo, el ritmo se ha moderado frente al crecimiento de más del 140 % del segundo trimestre, y ahora la atención se centra en cómo afectará esto a la valoración de la salida a bolsa (IPO), prevista para noviembre.
Los ingresos crecen, pero el ritmo se modera
La cifra de 16.800 millones de dólares ya es enorme para un solo trimestre. Y el hecho de que supere en más de 3,6 veces los ingresos de todo 2025 muestra que la escala del negocio ha cambiado de nivel en poco más de un año.
Pero los inversores no solo se fijan en el tamaño. En el segundo trimestre, la demanda de la herramienta para desarrolladores «Claude Code» se disparó y los ingresos crecieron más del 140 % respecto al trimestre anterior. De ahí se pasó a un aumento del 45 %. Basta con poner las cifras una junto a otra para que la ralentización resulte evidente.
Entre las posibles causas se cita que en verano disminuye la carga de trabajo y suele reducirse también el consumo de «tokens», la unidad con la que se mide el volumen de texto que procesa la IA. Además, en septiembre OpenAI lanzó un potente producto rival, «Astra», y, según se informa, Anthropic no respondió con su modelo «Opus 5.5» hasta finales de ese mes. Puede interpretarse, por tanto, que fue un trimestre en el que coincidieron factores estacionales y una mayor competencia.
El volumen de ingresos y el ritmo de crecimiento se miden con indicadores distintos. Aunque baje la velocidad, la distancia recorrida ya es de otra magnitud. En una salida a bolsa, la aguja de ese «velocímetro» se examina con lupa.
La rentabilidad de la inferencia, próximo foco del negocio de la IA
Una cifra que no debe pasar inadvertida en esta información es la relativa a los beneficios. El margen operativo ajustado entre principios de año y el tercer trimestre fue del 11 %. La empresa habría encadenado dos trimestres consecutivos con beneficios ajustados y también tendría un flujo de caja positivo.
Además, en el tercer trimestre generó 1,70 dólares de ingresos por cada dólar destinado a recursos computacionales —como servidores y GPU—. Es una cifra que apunta a que puede ganar dinero con la inferencia, es decir, el proceso de responder a las preguntas que se plantean a un modelo de IA. Incluso en un contexto de competencia de precios, los modelos que ya han terminado su entrenamiento pueden generar beneficios. Es una señal alentadora para el sector de la IA.
No obstante, este margen de beneficio es un indicador «ajustado» que excluye grandes gastos, como la remuneración en acciones. Los costes de entrenamiento de los modelos y de personal son elevados, y sigue existiendo la posibilidad de que los modelos de pesos abiertos —cuyos pesos se publican y que cualquiera puede utilizar— sustituyan a modelos de pago como Claude. Lo más razonable es decir que empieza a vislumbrarse una vía hacia la rentabilidad.
Las medidas contra la destilación y la competencia de precios amenazan los ingresos
Otro asunto clave es la «destilación»: una técnica por la que otras empresas recopilan grandes cantidades de respuestas de una IA existente y utilizan su comportamiento para entrenar sus propios modelos. Según se informa, Anthropic calcula que entre el 5 % y el 7 % de sus ingresos está relacionado con esta práctica.
La empresa ha denunciado repetidamente las imitaciones por parte de compañías chinas de IA y otras, pero recientemente ha introducido medidas eficaces para combatirlas. Según se ha informado, comunicó a los inversores que estas medidas previsiblemente reducirán los ingresos de los próximos trimestres.
Es una decisión que tendrá un coste a corto plazo. A largo plazo, sin embargo, podría dificultar que los competidores igualen la calidad de Claude. Renunciar a unos pocos puntos porcentuales ahora para proteger un activo como la superioridad del modelo. Es una decisión que requiere valentía justo antes de una salida a bolsa, pero también puede reflejar una apuesta por la sostenibilidad del negocio.
La presión de la competencia en precios tampoco es menor. La guerra de descuentos con OpenAI, Google y otras compañías lleva varios meses, mientras que los modelos abiertos van reduciendo la brecha de rendimiento. Cuando se ralentiza el crecimiento de los ingresos, este entorno competitivo influye aún más en la valoración.
La valoración de la salida a bolsa dependerá de la sostenibilidad del negocio, más allá de los ingresos
Según se ha informado, la salida a bolsa está prevista para noviembre, antes del Día de Acción de Gracias. Se considera que será la mayor prueba hasta la fecha para medir el entusiasmo de los inversores por el auge de la IA.
La valoración de la empresa en el mercado privado alcanzó los 965.000 millones de dólares en mayo. Dos años antes, era inferior a 20.000 millones. Según se afirma, algunos banqueros ya hablaban de una valoración de 2 billones de dólares en la salida a bolsa.
Sin embargo, se ha informado de que las cifras actuales han decepcionado a algunos inversores. También parece alimentar la cautela el hecho de que no se hayan dado a conocer ni los ingresos anualizados de septiembre —una proyección a un año del ritmo de ingresos reciente— ni las previsiones para el conjunto del ejercicio. En julio, se informó de que los ingresos anualizados ascendían a 65.000 millones de dólares. Varios inversores creen que los bancos que lideran la operación podrían rebajar las expectativas de valoración por debajo de los 1,5 billones de dólares.
El contexto de mercado tampoco es favorable. La inflación sigue alta y los costes de financiación están subiendo. La opinión pública sobre la IA es más negativa que positiva y persisten riesgos de ciberseguridad que aún no se han resuelto.
Aun así, a medida que mejoran las prestaciones de los modelos, la IA se integra en las tareas administrativas cotidianas y su uso tiende a aumentar, no a disminuir. La cuestión es si podrá mantener unos beneficios y una posición competitiva suficientes para respaldar una valoración tan elevada incluso cuando se ralentice el crecimiento de los ingresos. La salida a bolsa de noviembre será el momento de comprobarlo. Cabe señalar que las valoraciones y la reacción de los inversores son previsiones basadas en informaciones publicadas, no datos confirmados.








コメント