
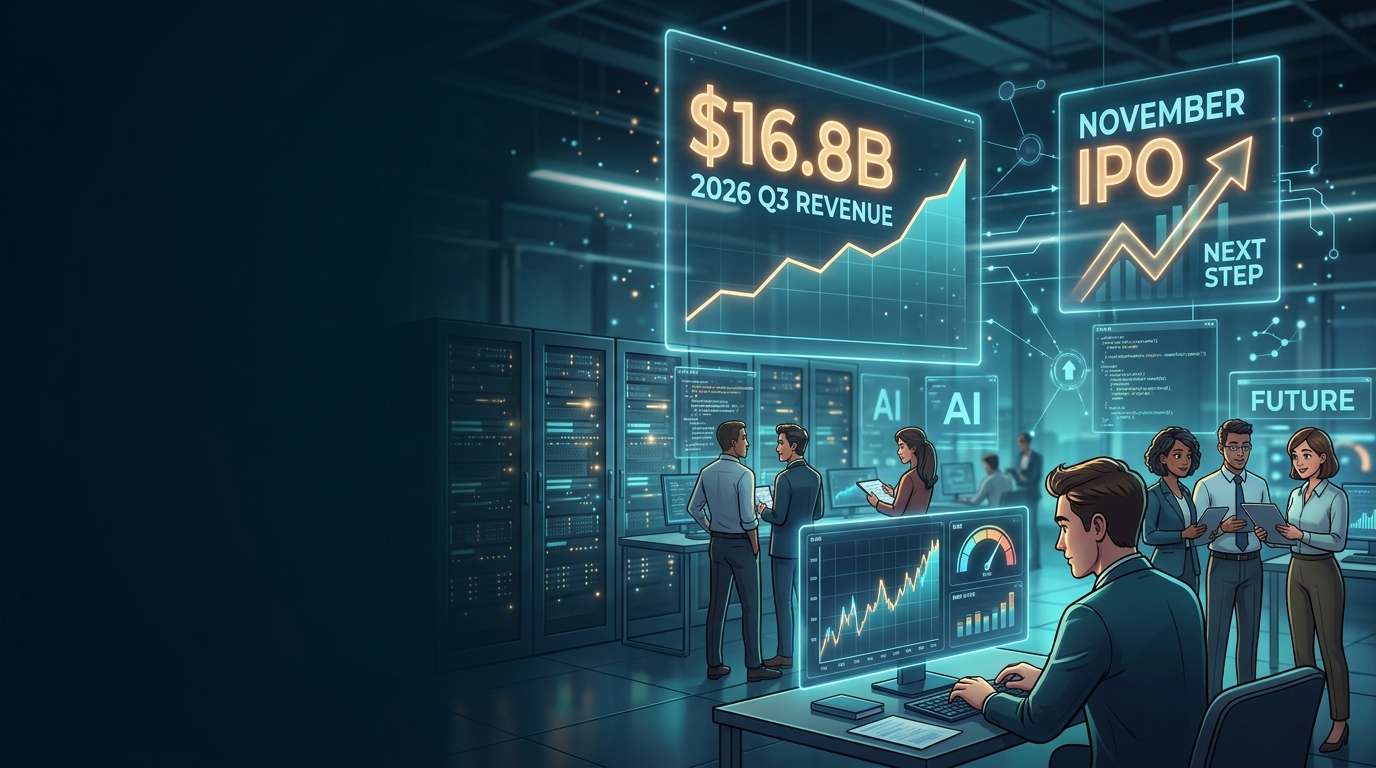
Das KI-Unternehmen Anthropic soll bei einer nichtöffentlichen Sitzung mit Investoren einen Umsatz von 16,8 Milliarden Dollar im dritten Quartal 2026 genannt haben. Das entspricht einem Plus von rund 45 Prozent gegenüber dem Vorquartal und mehr als dem 3,6-Fachen des Gesamtjahresumsatzes von 2025. Im Vergleich zum Wachstum von mehr als 140 Prozent im zweiten Quartal hat sich das Tempo jedoch deutlich verlangsamt. Im Fokus steht nun, welche Folgen das für die Bewertung des für November geplanten Börsengangs (IPO) haben könnte.
Der Umsatz wächst, das Wachstumstempo lässt nach
Ein Quartalsumsatz von 16,8 Milliarden Dollar ist bereits enorm. Dass er mehr als dem 3,6-Fachen des Gesamtjahresumsatzes von 2025 entspricht, zeigt, wie sehr das Unternehmen innerhalb von etwas mehr als einem Jahr in eine neue Größenordnung vorgestoßen ist.
Doch Investoren achten nicht nur auf die Größe. Im zweiten Quartal stieg die Nachfrage nach dem Entwicklertool „Claude Code“ sprunghaft an. Der Umsatz legte gegenüber dem Vorquartal um mehr als 140 Prozent zu. Nun sind es 45 Prozent. Stellt man die Zahlen nebeneinander, ist die Verlangsamung unübersehbar.
Als möglicher Hintergrund gilt, dass die Arbeitsbelastung im Sommer sinkt und damit auch der Verbrauch von „Tokens“ – der Einheit, in der die von KI verarbeiteten Textmengen gemessen werden. Hinzu kommt, dass OpenAI im September das leistungsstarke Konkurrenzprodukt „Astra“ auf den Markt brachte. Anthropic soll erst Ende September mit dem Gegenmodell „Opus 5.5“ zurückgeschlagen haben. Das Quartal dürfte also sowohl von saisonalen Faktoren als auch vom Wettbewerb geprägt gewesen sein.
Umsatzhöhe und Wachstumstempo werden auf unterschiedlichen Messgeräten erfasst. Auch wenn die Geschwindigkeit sinkt, ist die bereits zurückgelegte Strecke um ein Vielfaches größer. Beim IPO wird der Zeiger dieses „Tachometers“ genau unter die Lupe genommen.
Die Wirtschaftlichkeit der Inferenz rückt als nächster Schwerpunkt für KI-Unternehmen in den Fokus
Ein wichtiger Aspekt der Berichte sind die Zahlen zur Profitabilität. Die bereinigte operative Marge lag vom Jahresbeginn bis zum dritten Quartal bei 11 Prozent. Das Unternehmen verzeichnete damit zwei Quartale in Folge einen bereinigten Gewinn und soll auch einen positiven Cashflow erzielt haben.
Außerdem soll Anthropic im dritten Quartal mit jedem Dollar, den das Unternehmen für Rechenkapazitäten – etwa Server und GPUs – ausgab, 1,70 Dollar Umsatz erzielt haben. Die Zahl zeigt, dass sich mit der sogenannten Inferenz Geld verdienen lässt: Dabei beantwortet ein KI-Modell eine gestellte Frage. Selbst bei anhaltendem Preiskampf können fertig trainierte Modelle Gewinne abwerfen. Für die KI-Branche ist das ein ermutigendes Signal.
Allerdings handelt es sich bei dieser Marge um eine „bereinigte“ Kennzahl, bei der erhebliche Kosten wie aktienbasierte Vergütungen ausgeklammert sind. Die Ausgaben für das Training der Modelle und die Personalkosten sind hoch. Zudem besteht weiterhin die Möglichkeit, dass Open-Weight-Modelle – deren Gewichte öffentlich zugänglich sind und die jeder nutzen kann – kostenpflichtige Modelle wie Claude ersetzen. Eine realistische Einschätzung lautet daher, dass sich ein Weg in die Gewinnzone abzeichnet.
Maßnahmen gegen Destillation und Preiskampf setzen die Erträge unter Druck
Ein weiterer Streitpunkt ist die „Destillation“. Dabei sammeln andere Unternehmen in großem Umfang die Ausgaben bestehender KI-Systeme, trainieren deren Verhalten nach und entwickeln so eigene Modelle. Anthropic soll schätzen, dass 5 bis 7 Prozent seines Umsatzes mit dieser Destillation zusammenhängen.
Das Unternehmen hat wiederholt Nachahmungen durch chinesische KI-Unternehmen und andere kritisiert, inzwischen aber wirksame Gegenmaßnahmen eingeführt. Investoren sei mitgeteilt worden, dass diese Maßnahmen den Umsatz in den kommenden Quartalen voraussichtlich vorübergehend drücken werden, heißt es in Berichten.
Kurzfristig ist diese Entscheidung schmerzhaft. Langfristig könnte sie es Wettbewerbern jedoch erschweren, die Qualität von Claude zu erreichen. Auf einige Prozentpunkte Umsatz verzichten, um den Modellvorsprung als Vermögenswert zu schützen: Kurz vor einem IPO ist das eine mutige Entscheidung, die zugleich zeigt, dass das Unternehmen auf langfristige Widerstandsfähigkeit setzt.
Auch der Preiskampf setzt das Unternehmen erheblich unter Druck. Der Preiskampf mit OpenAI, Google und anderen dauert bereits seit Monaten an, während Open-Weight-Modelle den Leistungsabstand verringern. Wenn das Umsatzwachstum nachlässt, wirkt sich ein solches Wettbewerbsumfeld stärker auf die Bewertung aus.
Die IPO-Bewertung hängt nicht nur vom Umsatz ab, sondern auch von der langfristigen Tragfähigkeit des Geschäfts
Der Börsengang ist Berichten zufolge für November, vor Thanksgiving, geplant. Er dürfte der bisher größte Prüfstein dafür werden, wie groß der Appetit der Investoren auf den KI-Boom ist.
Auf dem privaten Markt erreichte Anthropic im Mai eine Bewertung von 965 Milliarden Dollar. Zwei Jahre zuvor hatte sie noch unter 20 Milliarden Dollar gelegen. Einige Banker sollen sogar von einer möglichen Bewertung von 2 Billionen Dollar beim IPO gesprochen haben.
Nach den jüngsten Zahlen sollen einige Investoren jedoch enttäuscht gewesen sein. Auch dass weder der annualisierte Umsatz für September – also die Hochrechnung des jüngsten Umsatztempos auf ein ganzes Jahr – noch eine Prognose für das Gesamtjahr vorgelegt wurde, scheint die Skepsis zu verstärken. Für Juli war ein annualisierter Umsatz von 65 Milliarden Dollar gemeldet worden. Mehrere Investoren gehen davon aus, dass die federführenden Banken ihre Bewertungserwartungen auf weniger als 1,5 Billionen Dollar senken könnten.
Auch das Marktumfeld ist kein Rückenwind. Die Inflation bleibt hoch, die Kreditkosten steigen. In der öffentlichen Meinung überwiegen negative gegenüber positiven Einschätzungen von KI, und ungelöste Cybersicherheitsrisiken bestehen weiterhin.
Dennoch bleibt die Entwicklung unverändert: Mit der Verbesserung der Modellleistung dringt KI immer stärker in alltägliche Büroarbeiten vor, und ihre Nutzung nimmt eher zu als ab. Entscheidend ist, ob das Umsatzwachstum auch in einer Phase der Verlangsamung genügend Gewinne und Wettbewerbsfähigkeit sichern kann, um die enorme Bewertung zu rechtfertigen. Der für November geplante Börsengang wird die Antwort darauf liefern. Die Einschätzungen zur Bewertung und zu den Reaktionen der Investoren beruhen allerdings auf Medienberichten und sind nicht bestätigt.








コメント